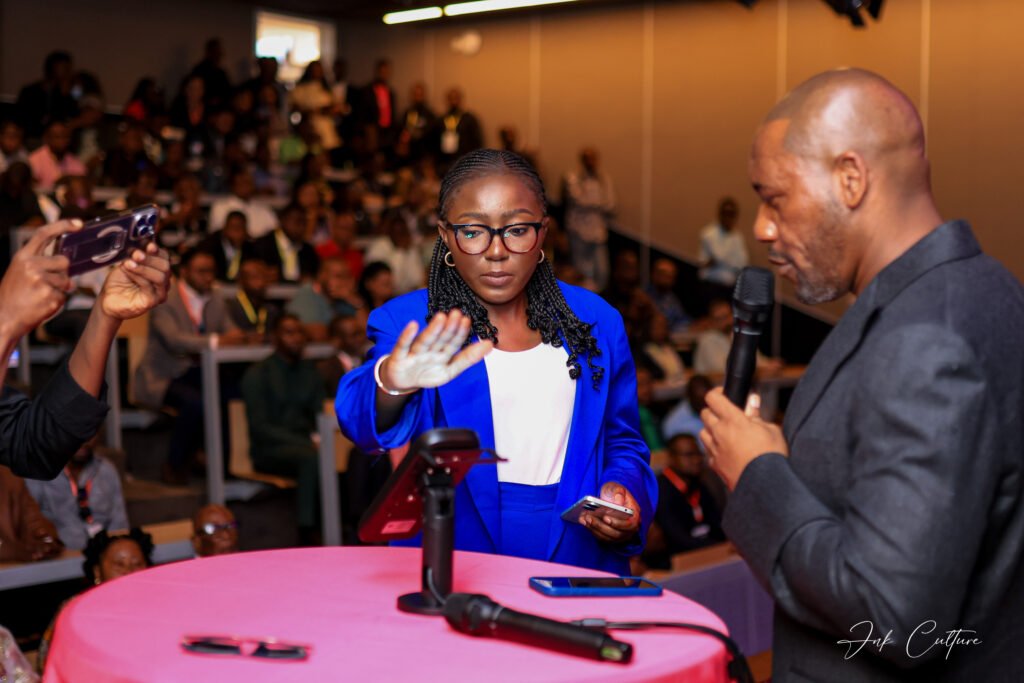

Le téléphone pourrait ne plus être indispensable pour effectuer certains paiements numériques en République démocratique du Congo. Avec MainMoney, l’entrepreneur congolais Sylvain Mubenga veut permettre aux utilisateurs de valider une transaction en présentant simplement leur paume devant un terminal biométrique.
La solution a été officiellement présentée le 29 avril 2026 à Silikin Village, à Kinshasa. Elle est développée par AL.Tech, une entreprise technologique dirigée par Sylvain Mubenga, en collaboration avec la société américaine Keyo, spécialisée dans l’identification biométrique palmaire.
Contrairement à ce que pourrait laisser penser l’expression « payer avec la main », la paume ne contient aucune valeur monétaire. Elle remplace plutôt le téléphone, la carte ou le code PIN comme moyen d’authentification. Une fois l’identité reconnue, le système accède au portefeuille Mobile Money ou au moyen de paiement préalablement associé au compte de l’utilisateur.
Les veines de la paume comme identifiant
La technologie repose sur la reconnaissance du réseau veineux situé à l’intérieur de la main. Lors de l’enrôlement, un scanner utilisant une lumière proche infrarouge capture la configuration des veines de la paume et la transforme en identifiant biométrique.
Pour effectuer une transaction, l’utilisateur présente ensuite sa main devant un terminal compatible. Le système compare les caractéristiques détectées avec le profil enregistré avant d’autoriser l’accès au portefeuille numérique.
Ce mécanisme permet théoriquement de payer sans sortir de carte bancaire ni manipuler son téléphone. Il pourrait notamment répondre aux situations dans lesquelles l’appareil est déchargé, indisponible ou dépourvu de connexion au moment de l’authentification.
Le fonctionnement global du service repose néanmoins sur une infrastructure numérique. Le commerçant doit disposer d’un terminal ou d’un smartphone compatible, tandis que la transaction doit pouvoir circuler entre MainMoney, les opérateurs financiers et le compte de l’utilisateur.
Une connexion avec le Mobile Money
Le partenaire technologique Keyo indique avoir développé avec AL.Tech deux applications : l’une destinée à l’enregistrement des utilisateurs et l’autre aux paiements. Le système s’appuie également sur PawaPay, un agrégateur spécialisé dans les transactions Mobile Money en Afrique.
Cette architecture montre que MainMoney ne cherche pas nécessairement à remplacer les portefeuilles mobiles existants. La plateforme veut plutôt leur ajouter une nouvelle interface d’accès, fondée sur la biométrie.
L’application MainMoney, disponible sur Google Play, affirme également pouvoir centraliser les comptes Mobile Money et les cartes bancaires. Elle propose des transactions par reconnaissance palmaire ou QR code ainsi que des transferts entre particuliers et commerçants.
Selon Keyo, plus de 700 personnes avaient été enregistrées lors d’une conférence organisée en 2024. Ce chiffre témoigne d’une première expérimentation, mais ne permet pas encore de mesurer l’adoption commerciale de la solution à Kinshasa.
Aucune donnée publique vérifiable ne précise actuellement le nombre de commerçants équipés, le volume des transactions réalisées ou le nombre d’utilisateurs actifs.
Un marché encore dominé par les espèces
MainMoney se positionne dans un environnement où le Mobile Money progresse, mais où les paiements en espèces restent largement dominants. La solution entend réduire certaines barrières à l’utilisation des services financiers numériques en supprimant l’obligation de présenter un support physique au moment de payer.
Son potentiel dépendra cependant de sa capacité à s’intégrer aux réseaux financiers déjà utilisés par la population. Pour atteindre une masse critique, MainMoney devra convaincre les opérateurs Mobile Money, les banques et les commerçants d’adopter une infrastructure commune.
Le coût des terminaux, la disponibilité du service, la rapidité des transactions et la simplicité de l’enrôlement seront également déterminants. Une solution biométrique ne crée de valeur que si elle est acceptée dans suffisamment de points de vente et interconnectée avec les instruments financiers existants.
La question sensible des données biométriques
Le principal défi concerne la protection des données. Un mot de passe peut être modifié et une carte bancaire remplacée, mais les caractéristiques biométriques d’une personne sont permanentes.
MainMoney devra donc expliquer avec précision si les images des paumes sont conservées ou transformées en modèles biométriques, où ces informations sont hébergées, qui peut y accéder et comment elles sont supprimées à la demande des utilisateurs.
La fiche de l’application publiée sur Google Play indique qu’elle peut collecter des données personnelles, financières et de localisation, et partager certaines informations avec des tiers. Elle précise également que les données sont chiffrées pendant leur transmission et que leur suppression peut être demandée.
Ces déclarations proviennent toutefois du développeur. Elles ne remplacent pas un audit indépendant portant sur la sécurité de l’architecture, le stockage des données et les conditions de consentement.
Un statut réglementaire à clarifier
En RDC, les activités liées aux paiements et à l’agrégation financière sont placées sous la supervision de la Banque centrale du Congo. Or, les sources publiques consultées ne permettent pas de confirmer que MainMoney possède directement un agrément d’établissement de paiement ou de prestataire de services connexes.
La solution pourrait fonctionner à travers des opérateurs ou agrégateurs déjà autorisés, mais cette organisation devra être clairement présentée aux utilisateurs. La participation annoncée de partenaires technologiques ne doit pas être confondue avec une autorisation réglementaire.
MainMoney représente ainsi une innovation intéressante pour l’écosystème fintech congolais. Son lancement est bien réel et sa technologie existe déjà. Mais son succès dépendra moins de l’effet spectaculaire du paiement par la paume que de sa capacité à démontrer sa conformité, sa sécurité, son interopérabilité et son utilité quotidienne.
À Kinshasa, la main pourrait devenir une nouvelle clé d’accès aux paiements numériques. Pour devenir un usage de masse, elle devra désormais gagner la confiance des utilisateurs, des commerçants et du régulateur.